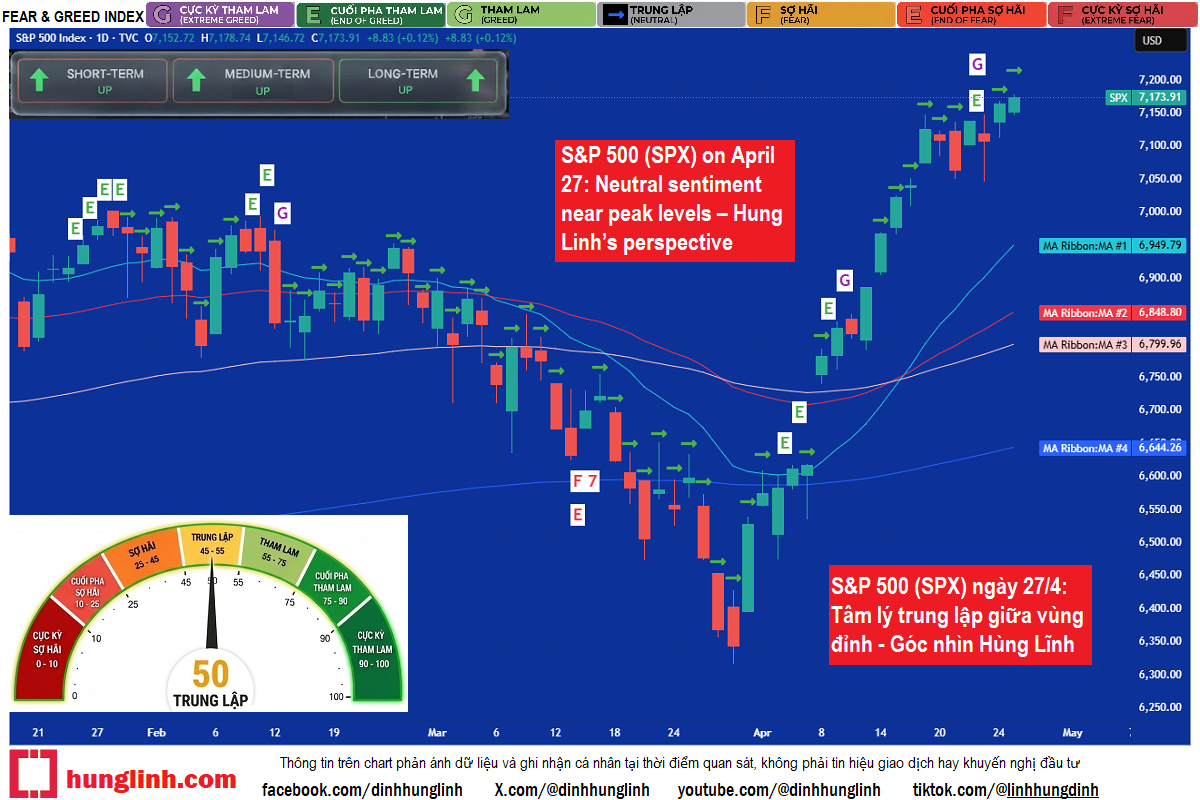
Thị trường chứng khoán Mỹ tiếp tục duy trì xu hướng tích cực trong phiên giao dịch ngày 27/4 khi các chỉ số chủ chốt đồng loạt tiến lên các mức cao kỷ lục mới. Cụ thể, S&P 500 tăng nhẹ 0,12% lên 7.173,91 điểm, trong khi Nasdaq tăng 0,2% lên 24.887,1 điểm. Cả hai chỉ số không chỉ thiết lập đỉnh đóng cửa mà còn ghi nhận mức cao nhất trong phiên. Ngược lại, Dow Jones giảm nhẹ 0,13%, phản ánh sự phân hóa nhất định giữa các nhóm cổ phiếu.
Điểm đáng chú ý trong bối cảnh hiện tại là sự thay đổi về trạng thái tâm lý thị trường. Theo góc nhìn phân tích dựa trên chỉ số tham lam & sợ hãi, thị trường đang được giả định ở mức trung lập 50%. Đây là vùng cân bằng giữa kỳ vọng tăng trưởng và nỗi lo rủi ro, khác biệt đáng kể so với trạng thái “cực kỳ tham lam” trước đó. Việc tâm lý hạ nhiệt trong khi chỉ số vẫn duy trì xu hướng tăng cho thấy dòng tiền đang trở nên chọn lọc hơn, thay vì lan tỏa mạnh như giai đoạn trước.
Xét về yếu tố vĩ mô, thị trường tiếp tục được hỗ trợ bởi kỳ vọng tích cực liên quan đến triển vọng kinh tế và các yếu tố địa chính trị. Tuy nhiên, giá dầu tăng trở lại (Brent lên 108,23 USD/thùng, WTI đạt 96,37 USD/thùng) đang đặt ra áp lực tiềm ẩn lên lạm phát, qua đó có thể ảnh hưởng đến chính sách tiền tệ trong thời gian tới. Đây là biến số quan trọng mà nhà đầu tư cần theo dõi, đặc biệt trong bối cảnh kỳ vọng lãi suất vẫn chưa thực sự ổn định.
Dưới góc độ định lượng, hệ thống chỉ báo kỹ thuật vẫn nghiêng về xu hướng tăng nhưng đã tiến vào vùng nhạy cảm. RSI duy trì quanh ngưỡng cao, trong khi các chỉ báo dao động như Stochastic hay Williams %R cho thấy trạng thái tiệm cận quá mua. MACD tiếp tục giữ tín hiệu tích cực, phản ánh động lượng tăng chưa bị phá vỡ. Tuy nhiên, khi nhiều chỉ báo cùng ở vùng cao, xác suất xuất hiện các nhịp điều chỉnh kỹ thuật hoặc tích lũy thường gia tăng.
Phân tích bằng mô hình AI dựa trên dữ liệu lịch sử cho thấy khi chỉ số tâm lý quay về mức trung lập trong bối cảnh thị trường đang ở vùng đỉnh, kịch bản phổ biến là giai đoạn tích lũy với biên độ dao động hẹp. Thị trường có thể cần thêm các yếu tố dẫn dắt mới chẳng hạn như kết quả kinh doanh, dữ liệu lạm phát hoặc diễn biến địa chính trị để xác nhận xu hướng tiếp theo.
Quan điểm cá nhân
Theo quan điểm cá nhân, tôi cho rằng giai đoạn hiện tại phù hợp với chiến lược quan sát. Việc thị trường duy trì đà tăng trong khi tâm lý trở nên cân bằng hơn là tín hiệu tích cực về mặt cấu trúc, nhưng trong ngắn hạn, rủi ro biến động vẫn hiện hữu khi thiếu động lực đủ mạnh để bứt phá rõ ràng hơn. Do đó, việc theo dõi phản ứng của thị trường tại vùng đỉnh lịch sử sẽ mang tính quyết định cho xu hướng kế tiếp.
Hùng Lĩnh (28/4/2026 – 14:30 giờ Việt Nam)
Tuyên bố miễn trừ trách nhiệm
Nội dung được công bố trên website/fanpage này (sau đây gọi là “Nội dung”) chỉ nhằm mục đích cung cấp thông tin chung và thể hiện quan điểm, nhận định cá nhân của tác giả tại thời điểm đăng tải, được xây dựng trên cơ sở các nguồn dữ liệu công khai. Nội dung không nhằm mục đích thương mại, kinh doanh hoặc cung cấp dịch vụ dưới bất kỳ hình thức nào.
Tác giả không phải là tổ chức kinh doanh chứng khoán, công ty quản lý quỹ hoặc tổ chức cung cấp dịch vụ đầu tư được cấp phép; không thực hiện hoạt động tư vấn đầu tư theo định nghĩa pháp luật; không cung cấp dịch vụ quản lý tài sản, không nhận ủy thác đầu tư, không chào mời, khuyến nghị hoặc đề xuất mua, bán, nắm giữ bất kỳ loại tài sản tài chính nào, và không thu bất kỳ khoản phí hay lợi ích vật chất nào từ Nội dung.
Mọi thông tin, dữ liệu, phân tích hoặc nhận định trong Nội dung không cấu thành lời khuyên đầu tư, không phải là đề xuất giao dịch, không nhằm định hướng hành vi tài chính cụ thể và không tạo ra bất kỳ quan hệ tư vấn, ủy thác hoặc nghĩa vụ pháp lý nào giữa tác giả và người đọc theo quy định của Luật Chứng khoán 2019.
Các dữ liệu và thông tin được sử dụng có thể có độ trễ, sai lệch hoặc chưa đầy đủ tại từng thời điểm. Tác giả không đưa ra bất kỳ bảo đảm hay cam kết nào, dù rõ ràng hay ngụ ý, về tính chính xác, đầy đủ hoặc kịp thời của Nội dung, đồng thời không có nghĩa vụ cập nhật, chỉnh sửa hoặc thông báo khi thông tin thay đổi.
Tác giả có thể, tại từng thời điểm, nắm giữ hoặc có lợi ích liên quan đến các tài sản được đề cập trong Nội dung. Tuy nhiên, các quan điểm được trình bày hoàn toàn mang tính cá nhân và không nhằm mục đích tác động đến hành vi thị trường hoặc ảnh hưởng đến quyết định của bất kỳ cá nhân, tổ chức nào.
Thị trường tài chính, bao gồm nhưng không giới hạn ở chứng khoán và tài sản số, tiềm ẩn mức độ rủi ro cao và biến động đáng kể. Người đọc có trách nhiệm tự đánh giá mức độ phù hợp của thông tin với tình hình tài chính, mục tiêu đầu tư và khẩu vị rủi ro của mình, đồng thời tự chịu trách nhiệm đối với mọi quyết định phát sinh.
Trong phạm vi tối đa được pháp luật cho phép, tác giả từ chối mọi trách nhiệm đối với bất kỳ tổn thất, thiệt hại hoặc hệ quả nào (bao gồm trực tiếp hoặc gián tiếp) phát sinh từ việc sử dụng, tham khảo hoặc phụ thuộc vào Nội dung.