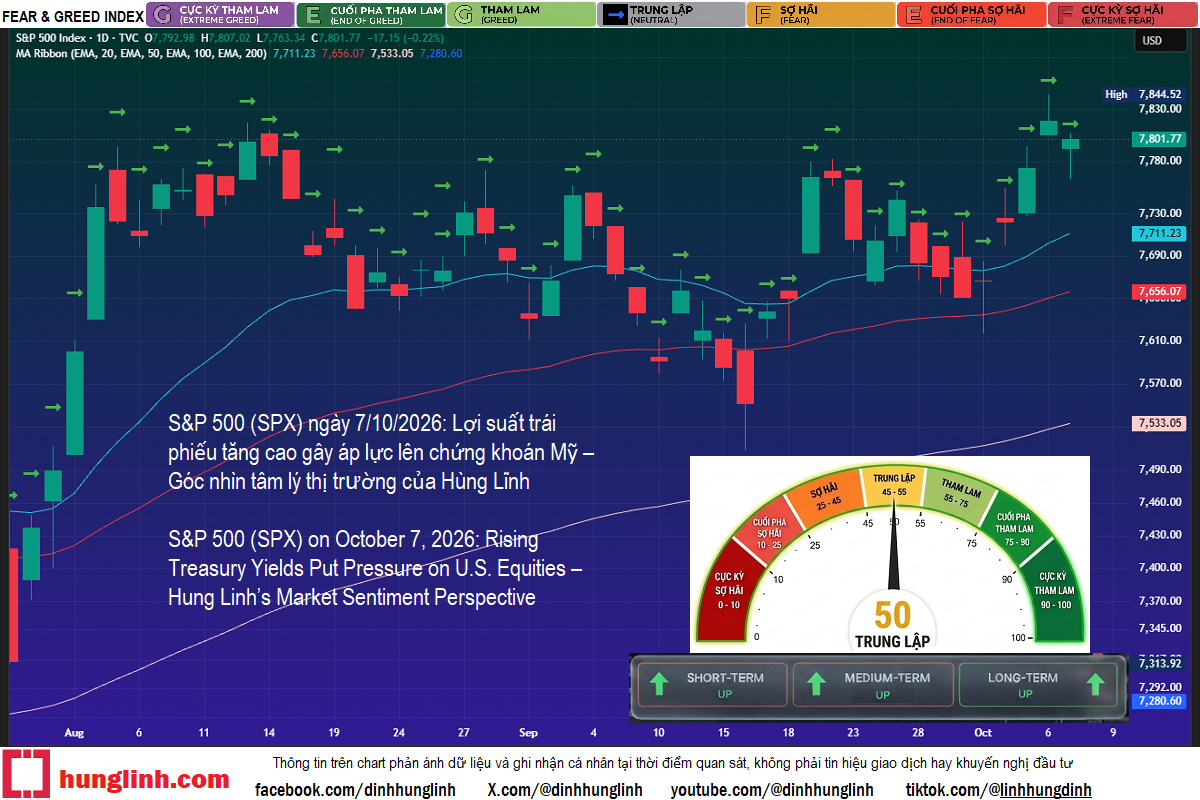
Theo phương pháp phân tích tâm lý thị trường của tôi, với giả định Chỉ số Tham lam & Sợ hãi đang ở mức trung lập 50/100, tôi cho rằng diễn biến của S&P 500 (SPX) trong phiên ngày 7/10/2026 cho thấy thị trường đang có sự điều chỉnh sau khi liên tục thiết lập các mức cao mới.
S&P 500 đóng cửa tại 7.801,77 điểm, giảm 0,22%. Dow Jones giảm 0,66% xuống 51.179,87 điểm, trong khi Nasdaq giảm 0,22% xuống 27.538,69 điểm. Theo góc nhìn của tôi, việc S&P 500 giảm nhẹ sau khi lần đầu tiên đóng cửa trên 7.800 điểm trong phiên trước chưa làm thay đổi đáng kể cấu trúc tăng hiện tại.
Điểm đáng chú ý là lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có thời điểm tăng lên 5,365%, mức cao nhất kể từ tháng 4/2002, trong khi lợi suất 30 năm lên 5,732%. Đây là yếu tố có thể tạo áp lực tâm lý lên thị trường cổ phiếu, đặc biệt đối với nhóm công nghệ và các doanh nghiệp có nhu cầu vốn lớn. Tuy nhiên, sau khi Bộ Tài chính Mỹ bán thành công 39 tỷ USD trái phiếu kỳ hạn 10 năm với lực cầu tốt, lợi suất 10 năm hạ xuống khoảng 5,286% cuối phiên, qua đó giúp các chỉ số chứng khoán hồi phục khỏi mức thấp trong ngày.
Biên bản cuộc họp tháng 9 của Fed cũng cho thấy khả năng chính sách tiền tệ tiếp tục được duy trì ở mức thắt chặt nhằm kiểm soát lạm phát. Thị trường hiện đặt cược xác suất Fed tăng lãi suất vào cuối tháng 10 ở mức dưới 20%, trong khi xác suất tăng vào tháng 12 gần 80%. Điều này cho thấy tâm lý thị trường vẫn phải đối mặt với áp lực từ mặt bằng lãi suất cao.
Ở chiều năng lượng, giá dầu WTI giảm xuống 88,28 USD/thùng, trong khi Brent vẫn duy trì trên 100 USD/thùng. Việc IEA đẩy nhanh xả dự trữ chiến lược có thể góp phần giảm áp lực nguồn cung, nhưng giá dầu Brent ở mức ba chữ số vẫn là yếu tố cần tiếp tục quan sát.
Quan điểm cá nhân
Theo quan điểm cá nhân của tôi, S&P 500 đã kiểm tra lại vùng hỗ trợ tâm lý 7.500 điểm và sau đó tăng trở lại, cho thấy vùng hỗ trợ này vẫn có ý nghĩa về mặt tâm lý. Tôi đánh giá xu hướng ngắn hạn đang tăng, trung hạn và dài hạn vẫn tăng, nhưng biến động của lợi suất trái phiếu và kỳ vọng chính sách Fed có thể tiếp tục tạo ra những nhịp điều chỉnh đáng chú ý.
Tôi tiếp tục QUAN SÁT diễn biến của S&P 500 để xem xét mua lại khi cấu trúc thị trường và tâm lý có thêm tín hiệu rõ ràng.
Bài viết này thể hiện quan điểm cá nhân của tôi theo phương pháp phân tích tâm lý thị trường, chỉ nhằm mục đích tham khảo và không phải là khuyến nghị đầu tư, tư vấn đầu tư hoặc lời mời chào mua bán chứng khoán.
Hùng Lĩnh 11:20 AM ngày 8/10/2026 giờ Việt Nam
Tuyên bố miễn trừ trách nhiệm
Nội dung được công bố trên website/fanpage này (sau đây gọi là “Nội dung”) chỉ nhằm mục đích cung cấp thông tin chung và thể hiện quan điểm, nhận định cá nhân của tác giả tại thời điểm đăng tải, được xây dựng trên cơ sở các nguồn dữ liệu công khai. Nội dung không nhằm mục đích thương mại, kinh doanh hoặc cung cấp dịch vụ dưới bất kỳ hình thức nào.
Tác giả không phải là tổ chức kinh doanh chứng khoán, công ty quản lý quỹ hoặc tổ chức cung cấp dịch vụ đầu tư được cấp phép; không thực hiện hoạt động tư vấn đầu tư theo định nghĩa pháp luật; không cung cấp dịch vụ quản lý tài sản, không nhận ủy thác đầu tư, không chào mời, khuyến nghị hoặc đề xuất mua, bán, nắm giữ bất kỳ loại tài sản tài chính nào, và không thu bất kỳ khoản phí hay lợi ích vật chất nào từ Nội dung.
Mọi thông tin, dữ liệu, phân tích hoặc nhận định trong Nội dung không cấu thành lời khuyên đầu tư, không phải là đề xuất giao dịch, không nhằm định hướng hành vi tài chính cụ thể và không tạo ra bất kỳ quan hệ tư vấn, ủy thác hoặc nghĩa vụ pháp lý nào giữa tác giả và người đọc theo quy định của Luật Chứng khoán 2019.
Các dữ liệu và thông tin được sử dụng có thể có độ trễ, sai lệch hoặc chưa đầy đủ tại từng thời điểm. Tác giả không đưa ra bất kỳ bảo đảm hay cam kết nào, dù rõ ràng hay ngụ ý, về tính chính xác, đầy đủ hoặc kịp thời của Nội dung, đồng thời không có nghĩa vụ cập nhật, chỉnh sửa hoặc thông báo khi thông tin thay đổi.
Tác giả có thể, tại từng thời điểm, nắm giữ hoặc có lợi ích liên quan đến các tài sản được đề cập trong Nội dung. Tuy nhiên, các quan điểm được trình bày hoàn toàn mang tính cá nhân và không nhằm mục đích tác động đến hành vi thị trường hoặc ảnh hưởng đến quyết định của bất kỳ cá nhân, tổ chức nào.
Thị trường tài chính, bao gồm nhưng không giới hạn ở chứng khoán và tài sản số, tiềm ẩn mức độ rủi ro cao và biến động đáng kể. Người đọc có trách nhiệm tự đánh giá mức độ phù hợp của thông tin với tình hình tài chính, mục tiêu đầu tư và khẩu vị rủi ro của mình, đồng thời tự chịu trách nhiệm đối với mọi quyết định phát sinh.
Trong phạm vi tối đa được pháp luật cho phép, tác giả từ chối mọi trách nhiệm đối với bất kỳ tổn thất, thiệt hại hoặc hệ quả nào (bao gồm trực tiếp hoặc gián tiếp) phát sinh từ việc sử dụng, tham khảo hoặc phụ thuộc vào Nội dung.